Comunicato stampa – Mercato veicoli industriali luglio 2026

MERCATO VI IN ALTALENA: A LUGLIO -0,72 DOPO LA CRESCITA DI GIUGNO. MERITO DEI PESANTI, MENTRE CEDONO ELETTRICO E MEZZI SOTTO LE 7,5 TON
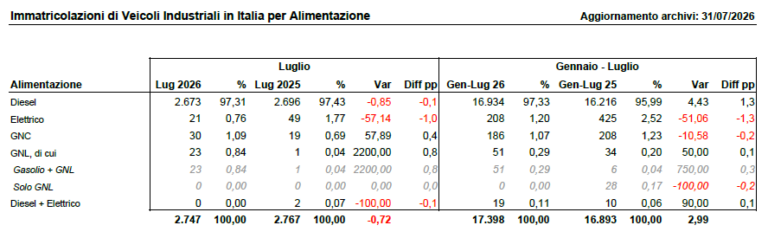
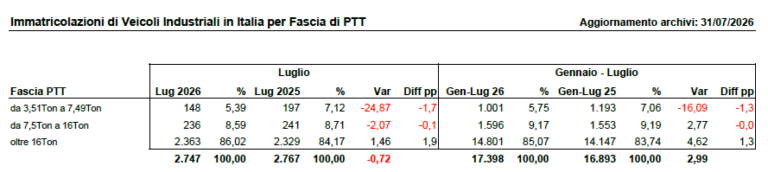
Mercato dei veicoli industriali in altalena: dopo aprile e maggio in negativo e giugno a +4,62, a luglio torna in rosso, sia pure decimale, con un calo dello 0,72%. Ancora una volta le immatricolazioni totali godono del solido contributo dei veicoli più pesanti – quelli oltre le 16 tonnellate, che costituiscono quasi il 90% del segmento – i quali, crescendo dell’1,46%, recuperano in gran parte il cedimento dei mezzi sotto le 7,50 tonnellate, tornati in negativo (-24,87%) dopo l’exploit di giugno. Un quadro che condiziona evidentemente il dato delle alimentazioni, abbinando il cedimento della trazione elettrica a quello dei veicoli più leggeri. Al dimezzamento dei mezzi a batteria (-57,14%), tuttavia, non può non aver contribuito anche la scelta dei veicoli più pesanti, quasi che il mercato dei veicoli oltre le 16 tonnellate avesse esaurito la propria capacità autonoma di assorbimento di mezzi a trazione elettrica.
Sul quadro, infatti, pesa anche l’attesa degli incentivi MIMIT per N1 e N2, lanciati proprio a fine luglio e di quelli – assai più consistenti – del Fondo Strategico Investimenti Autotrasporto, che al momento è ancora fermo ai blocchi di partenza, ma che difficilmente potrà restare bloccato ancora a lungo.
Mercato totale. A luglio 2026 si registrano 2.747 immatricolazioni, in lieve flessione tendenziale del -0,72%: il mercato torna in territorio marginalmente negativo dopo il rimbalzo positivo di giugno (+4,62%), confermando un andamento oscillante nel secondo trimestre. Il cumulato dei primi sette mesi si attesta a 17.398 unità (+2,99%), sostanzialmente stabile rispetto al +3,32% del semestre. La struttura del mercato resta polarizzata: i trattori stradali sostengono la crescita complessiva, mentre le motrici tornano a registrare una flessione significativa dopo la parentesi positiva di giugno.
Motrici. Il segmento registra 1.203 unità a luglio (-15,22%), interrompendo bruscamente la ripresa di giugno (+5,79%) e riportandosi su livelli di contrazione analoghi a quelli di aprile-maggio. Il cumulato si attesta a 7.859 unità (-8,75%), in miglioramento rispetto all’11,23% negativo dei primi cinque mesi, ma la traiettoria resta chiaramente recessiva.
Per fasce di peso, il segmento leggero (3,51-7,49t) torna a cedere pesantemente: 103 unità, -47,72%, dopo il recupero di giugno (+11,33%). Il medio (7,5-16t) è sostanzialmente stabile (-2,07%), senza replicare lo straordinario +83,43% di giugno. Il pesante (oltre 16t) arretra del -11,93% (864 unità vs 981), la flessione più marcata tra le tre fasce in termini di volume perso.
Sul fronte delle alimentazioni, il diesel domina al 98,09% (-13,30% in volume). L’elettrico torna in forte contrazione con 18 unità (-61,70%), dopo il segnale positivo di giugno (+12,12%): la volatilità mensile sembra suggerire l’assenza di una base stabile di domanda. Nel segmento leggero, l’elettrico cede il -66,67% (14 unità vs 42), con la quota che scende al 13,59% dal 21,32%: il tentativo di stabilizzazione osservato a giugno (33 unità, +3,13%) non si è consolidato. Il cumulato motrici elettriche resta in forte flessione (-56,59%, 178 vs 410). Il GNC è in calo a luglio (-37,50%, 5 unità).
Per le carrozzerie, il cassone sale al 53,87% di quota – il livello più alto dell’anno – pur cedendo il -2,85% in volume. Il furgone torna a calare significativamente (-29,09%, 78 unità) dopo la stabilizzazione di giugno (+1,71%). In forte contrazione isotermico (-38,62%), pianale (-42,19%), betoniera (-29,76%) e altre carrozzerie (-36,00%). Sostanzialmente stabile l’attrezzato (63, invariato) e la cisterna (79, invariata).
L’uso noleggio nelle motrici segna 65 unità (-25,29%), in ridimensionamento rispetto al rimbalzo di giugno (+44,26%) ma con intensità negativa inferiore ai crolli di aprile e maggio. Il cumulato noleggio motrici cede il -30,15% (454 vs 650), in miglioramento rispetto al -40,64% dei primi cinque mesi grazie al contributo positivo di giugno.
Trattori stradali. Il comparto conferma la fase espansiva con 1.544 unità a luglio (+14,54%) e 9.539 nel cumulato (+15,21%). Il diesel pesa per il 96,70% (+11,84%), con una novità rilevante: il GNL nella configurazione gasolio+GNL registra 23 unità, il dato mensile più alto dell’intero periodo in osservazione (+920,00% nel cumulato, 51 vs 6). Il GNC cresce significativamente a 25 unità (+127,27%). L’elettrico resta marginale (3 unità). L’uso conto terzi domina al 93,26% (+16,60%). Il noleggio trattori registra a luglio un dato negativo per la prima volta da inizio anno: 50 unità, -35,06%, dopo il pareggio di giugno (36 vs 36). Il cumulato resta tuttavia in forte crescita (+51,54%, 394 vs 260), sebbene in rallentamento rispetto al +87,98% del semestre. La convergenza tra motrici e trattori nel noleggio, intravista a giugno, si conferma a luglio: entrambi i segmenti risultano in calo sul mese.
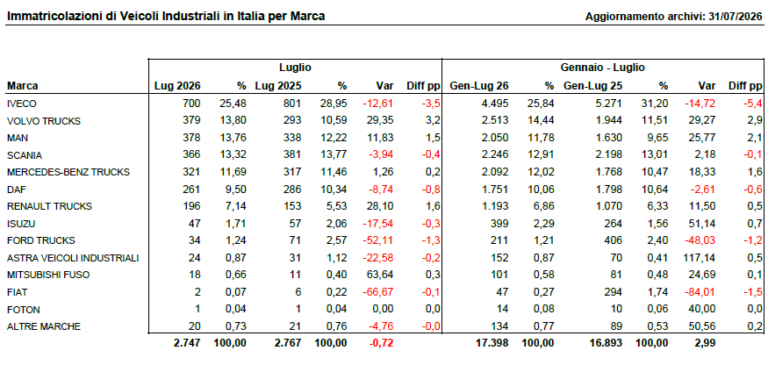
Cenni sui brand. IVECO mantiene la leadership complessiva con 700 unità ma cede il -12,61%, con una dinamica divergente tra motrici (in presumibile forte calo) e trattori (272 unità, +9,68%): la quota complessiva scende al 25,48%. Nei trattori, IVECO recupera la prima posizione mensile davanti a Scania (261, +5,67%) e Volvo (249, +42,29%). MAN cresce nel totale (+11,83%) e nei trattori (+23,96%). Volvo registra la crescita più forte nel totale (+29,35%) e nei trattori (+42,29%), consolidandosi al secondo posto nel cumulato trattori (17,98%). Renault Trucks cresce del +28,10% nel totale e del +54,05% nei trattori. Ford Trucks prosegue il crollo (-52,11% nel totale, -45,61% nei trattori). FIAT è ridotta a 2 unità (-66,67%).